

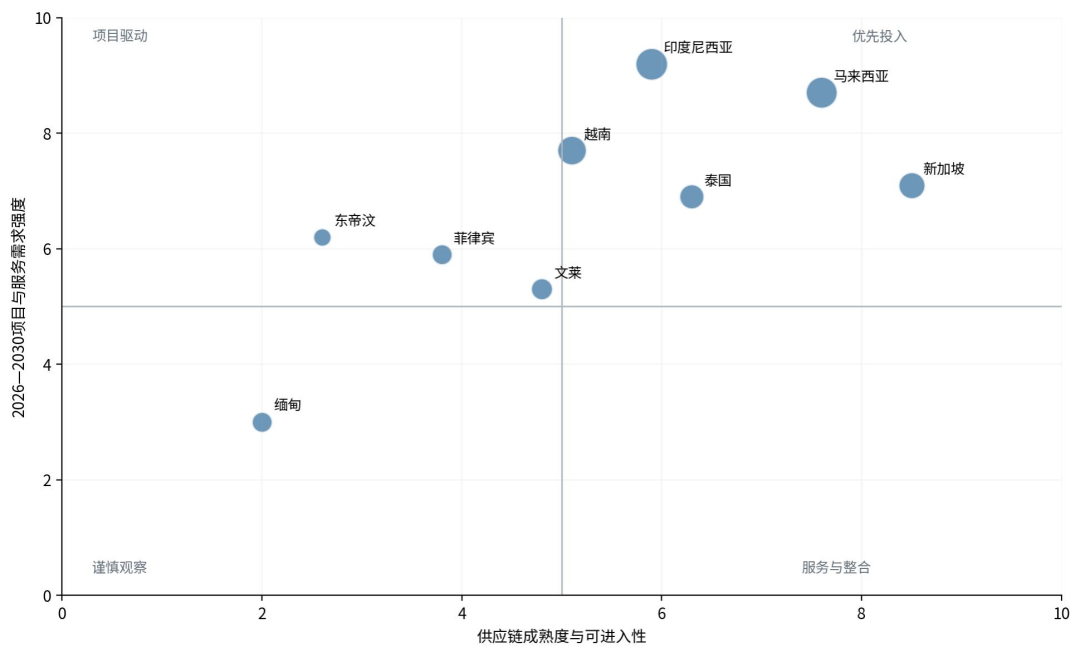
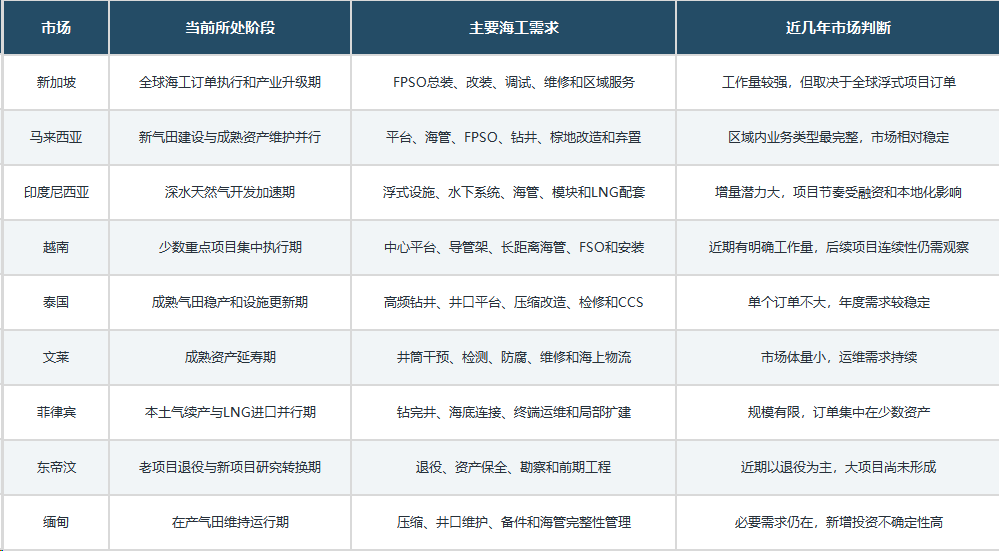
东南亚九个主要海工市场,实际上处在完全不同的发展阶段。我们梳理了东南亚九个主要市场的98个项目、在产资产和采购主题——哪些项目已经进入工程执行,哪些可以形成持续性服务需求,哪些目前仍只是中长期规划。
印度尼西亚正在推进新一轮深水天然气开发,马来西亚同时拥有大型气田建设和成熟资产维护需求,越南的工作量集中在少数重点项目。泰国和文莱很少出现超大型开发,但钻井、压缩改造、设备维修长期存在。菲律宾正在用进口LNG补充本土天然气下降,东帝汶进入老项目退役与新项目研究并行的阶段,缅甸则以维持现有生产为主。
新加坡又是另一种情况。它本身没有大规模海上油气资源,却承接了大量全球FPSO、浮式天然气设施和海工船舶订单。当地市场规模更多取决于全球海工投资,而非新加坡本国的油气开发。
因此,东南亚海工市场总体仍有增长空间,但很难用一个统一的市场增速来解释。
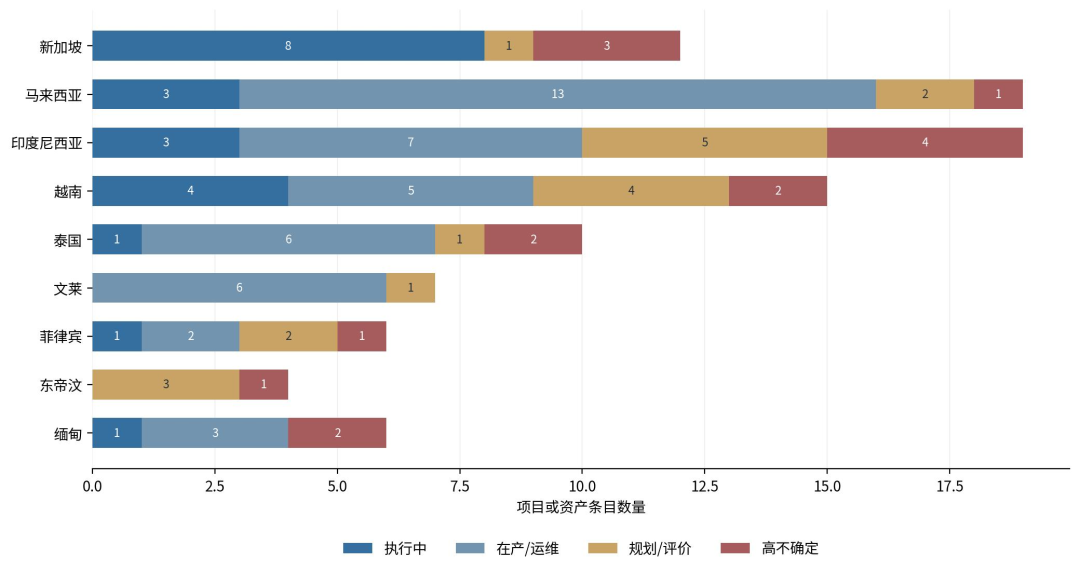
大型项目在增加,但集中在少数国家和项目
未来几年,东南亚较明确的大型工程机会主要集中在印度尼西亚、马来西亚和越南。
印度尼西亚的变化最明显。
2026年3月,Eni对North Hub和South Hub作出最终投资决定。North Hub围绕Geng North和Gehem建设新的浮式气体处理设施,South Hub则把Gendalo和Gandang接入现有Jangkrik浮式生产设施,两个项目计划在2028年前后投产。
这批项目会带来浮式设施、水下生产系统、海管、压缩处理和海上安装需求。部分气田通过接入现有设施降低成本,也意味着改造、接口管理和棕地施工会占据相当一部分工作量。
Abadi LNG则决定了印度尼西亚更长周期的市场上限。项目规划年产950万吨LNG,并配套国内管道气和CCS,工程规模很大。目前项目仍在推进设计、销售和融资等最终投资决定前的准备工作。资源已经明确,潜在采购量也不小,但现阶段还不能把全部规划规模当成确定订单。
马来西亚的市场结构更加完整。
砂拉越的Kasawari、Jerun和Rosmari Marjoram构成天然气开发主线,沙巴有深水油气项目,马来半岛还分布着大量生产多年的平台、油气井和管线。新项目建设、生产钻井、设备维护、增产改造和退役可以在同一时期出现。
这使马来西亚的市场连续性相对较好。一个大型项目进入投产阶段后,建造工作会减少,但生产支持和维护需求会接上;部分老平台逐步进入延寿或弃置阶段,又会产生井筒封堵、海上拆除、结构处理和环境监测业务。
越南近期也有明确工程量,但项目集中度较高。
Block B O Mon是目前规模最大、工程链条最完整的海上气田项目,涉及中心平台、井口平台、海上与陆上管线,并与下游电厂相连。Lac Da Vang则正在从制造转入安装、调试和投产准备阶段。
越南市场的问题不在于完全没有项目,而在于重点项目数量有限。一个项目延期,就可能明显影响当地船厂、安装承包商和服务企业的工作量。后续市场能否保持活跃,要看Ca Voi Xanh等储备项目何时解决气价、买气和开发方案问题。
稳定工作量更多来自成熟资产
海工市场容易被大型FPSO、FLNG和深水项目吸引注意,但东南亚更常见的订单,仍然来自在产油气田。
泰国湾开发时间较长,水深较浅,分布着大量井口
平台、中心处理平台和海管
当地很少出现超大型浮式项目,工作内容主要是持续钻井、小型平台复制、短距离管线铺设,以及压缩机、井筒和现有设备改造。
G1/61天然气产量提升至每天8亿标准立方英尺后,要维持这一水平,就必须持续进行钻井、检修和设备更换。单个合同可能不大,但同类需求会重复出现,年度工作量相对稳定。
文莱也有类似特点
Champion、South West Ampa等油气田已经生产多年,新增大型平台不多。市场主要围绕井筒干预、压缩改造、结构检验、防腐、海管检查和设备更换展开。当地买方和项目比较集中,一个长期运维合同就可能占据较大的市场份额。
这类市场很少出现短期爆发,却能形成持续服务收入。对已经进入运营商供应体系的企业来说,成熟资产服务的可持续性,有时比追踪尚未作出投资决定的大型项目更高。
退役也开始形成可以量化的需求
马来西亚已经披露较明确的井和设施弃置计划,东帝汶的Bayu Undan于2025年停止生产,现阶段工作逐步转向设施停运、井筒封堵、设备拆除、环境监测和资产保全。
退役合同通常分阶段释放,很少像新建项目一样一次性形成完整订单。市场规模要结合资产数量、责任划分和最终退役方案判断,但它已经从远期概念变成现实工作量。
LNG进口增加,不代表接收站会无限扩张
随着部分老气田减产,东南亚正在同时推进本土天然气开发和LNG进口。
菲律宾是比较典型的市场。
Malampaya气田仍在通过新增钻井和周边资源评价延长生产周期,Batangas一带的LNG接收设施则已经进入商业运行。本土气和进口LNG将长期并存。
建设高峰过去后,菲律宾LNG市场的工作量会逐步转向FSRU、码头、卸料系统、海管和再气化设施的维护与局部扩建。后续是否还需要大量新终端,要看燃气电厂实际利用小时、LNG采购量和现有设施使用率。
新加坡也计划在2030年前后建设第二座LNG接收设施
采用浮式储存及再气化方案。相关工程会带来FSRU、码头、系泊、海管和再气化设备需求,但与新加坡承接的全球FPSO建造相比,这部分仍属于相对有限的本地市场。
判断LNG基础设施机会时,不能只统计公布了多少项目。部分终端存在股权合作、设施共用和项目名称调整,同一个项目有时会以不同公司名称重复出现。接收能力也不等于实际进口量,终端建成后是否有足够的电厂和工业用户,直接影响后续扩建与运维规模。
天然气需求增长,仍要解决价格和项目闭环
东南亚能源需求还会增加,但需求增长不会自动转化为海工订单。
一座海上气田要进入建设阶段,需要明确天然气如何处理、从哪里上岸、接入哪条管线,最终卖给哪家电厂或LNG工厂。下游客户能否承受气价,开发商能否获得融资,同样会影响项目进度。
Block B O Mon就需要上游气田、输气系统和下游电厂保持相近的建设节奏。任何一个环节延迟,都可能影响整条项目链。
Abadi LNG需要继续解决销售合同、融资和工程成本问题。Greater Sunrise虽然拥有较大的天然气资源,开发路线、天然气处理地点和下游方案仍在研究。资源规模能够说明长期潜力,却不能直接说明近期采购规模。
亚洲是全球主要能源买方,但对成本的控制仍然有限。
2024年通过霍尔木兹海峡的原油和凝析油中,约84%流向亚洲,经过该海峡的LNG中约83%流向亚洲。供应集中、航道集中和美元计价,会把国际市场波动传导到亚洲进口成本。
长期合同可以减少企业临时采购的压力,但多数合同并非多年固定一个价格。油价、天然气基准、运输费用和汇率变化,仍会影响实际采购成本。少量高价现货补货,也可能明显抬高全年平均成本。
当进口气价过高、下游回款困难或融资成本上升时,新建气田、燃气电厂和LNG终端都可能延期。市场工作量会随之转向现有设施改造、资产延寿、必要维修和规模较小的接入项目。
到2035年,海工市场不会沿着单一路径增长
国际能源署预计,东南亚年度能源投资可能由2025年的约1000亿美元增加到2035年的约1300亿美元;如果各国已经宣布的能源和气候目标得到兑现,2035年的年度投资可能接近1900亿美元。
这并不意味着海工订单会按相同比例增长。
新增能源投资还包括电网、电厂、储能、可再生能源和节能改造。传统油气项目需要与这些领域争夺资金。到2035年,东南亚油气支出在不同政策情景下可能大致持平,也可能出现明显下降。
按照目前的项目进度,区域市场更可能形成一种混合结构:少数深水天然气项目提供阶段性的大额订单,成熟资产贡献持续性的钻井、改造和维护业务,LNG进口设施根据本土供气缺口逐步建设,退役与CCS则形成新的专业服务市场。
如果天然气价格处于可承受水平,融资条件改善,Abadi、Greater Sunrise等大型项目可能进入建设阶段,浮式设施、水下系统、海管和LNG工程的采购会集中释放。
如果气价波动加大、融资收紧或下游项目延期,开发商会更倾向于利用现有设施。棕地改造、资产延寿、FSRU和必要运维的确定性可能高于完整的新建工程。
CCS的进展同样需要逐项判断。Kasawari、Tangguh和Arthit已经出现较具体的工程活动,Bayu Undan仍需要解决跨境运输、收费机制和投资安排。规划中的二氧化碳储存能力,不能全部计入近期市场规模。
看资源量,更要看项目走到哪一步
东南亚并不缺资源,也不缺项目规划。真正影响市场规模的是,有多少项目已经从资源发现进入开发方案、最终投资决定和工程采购。
判断一个项目的近期价值,可以继续追踪几个具体问题:气卖给谁,价格和购气安排是否明确;开发商是否作出最终投资决定;融资和政府审批是否完成;主要工程是否授标;浮式设施、压缩机和水下设备等长周期采购包是否已经释放。
这些进展比目标投产年份更能说明订单距离市场还有多远。
我们在《2026年东南亚海工市场区域研究报告》中整理了98个项目、在产资产和采购主题,覆盖新加坡、马来西亚、印度尼西亚、越南、泰国、文莱、菲律宾、东帝汶和缅甸。
报告将资源规模与项目状态分开记录,并进一步整理运营商、设施类型、水深、产能、开发阶段和下一时间窗口。除了大型新建项目,也纳入了成熟资产改造、运维、退役、LNG进口设施和CCS项目。
对报告感兴趣
扫码添加小编获取完整报告!
对本文内容有疑问,或需获取更深入的数据和市场解读,请联系本文作者:180 0175 2841 [微信同号]。期待与你一起交流行业洞察。
分享
点赞
在看