

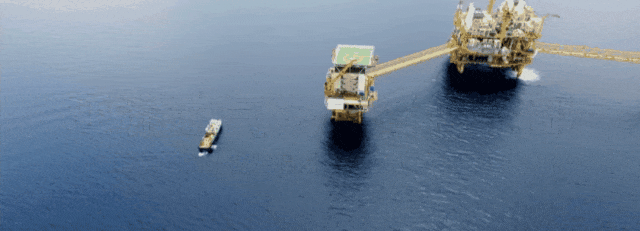
当前20艘新造FPSO船体手持订单中,中国企业占到七成。2026年夏天,中集来福士和惠生清洁能源又先后拿到完整FPSO EPCIC。订单和合同范围都在扩大,几家公司的财报却显示,大合同不等于高利润。
当前全球20艘新造FPSO船体手持订单中,6家中国海工企业拿到约70%。克拉克森数据显示,中国在2022年超过韩国,成为全球最大的船舶建造国。
FPSO,浮式生产储卸油装置,可以理解为一座漂在海上的油气生产工厂。它通常在船厂里建造两三年,完工后部署到巴西、西非或东南亚的深水油田,一待往往就是十几年甚至更久。和汽车、光伏、储能不同,它不会进入普通消费者的生活,也很少出现在“中国制造出海”的日常讨论里。
然而过去几年,越来越多FPSO的船体、模块和集成工作已经落到中国。
2025年春天,中集来福士谈FPSO业务时,对外给自己的目标还是成为“全球最具规模的FPSO船体建造基地之一”。此前,它已经做过P-71船体、P-78船体分段、P-80船体和多个上部模块。
十四个月后,2026年6月,中集来福士签下安哥拉Greater PAJ项目FPSO EPCIC合同。EPCIC包括设计、采购、建造、安装和调试,意味着承包商对一套完整的项目承担责任。一个月后,惠生清洁能源又拿下科特迪瓦Baleine三期FPSO EPCIC合同。前者被中集称为国内首个FPSO EPCIC总包合同。
十年前,中国海工企业在国际FPSO项目里通常还不是这样的角色。过去更常见的分工是:船体、分段和部分上部模块在中国制造,前端工程、采购组织和整体项目管理更多由SBM Offshore(下称“SBM”)、MODEC以及国际工程公司掌握。此后,越来越多模块建造、总装集成和系统调试也转到中国;现在,设计、采购和项目管理又开始进入中国企业的合同范围。
从船体到模块,从集成到总包,中国企业手里的工作越来越多。过去十几年,中国海工更多在回答“这么复杂的东西能不能做出来”。现在,这个问题已经越来越清楚。订单继续往中国集中之后,更值得追问的是:这些新增的工作最后留下了多少利润,又有多少真正能够定价的能力留了下来?
油价往下,海上投资往上
2026年开年,市场看起来并不像一轮海工景气周期的起点。国际能源署预计石油供应仍然宽松,美国能源信息署判断相近;Rystad Energy把2026称为“上游过剩之年”,中石油经研院也判断油价运行中枢继续下移。几家机构对具体数字有分歧,大方向却接近:市场不缺油,油价也很难回到上一轮高位。
与此同时,海上投资却在增加。Westwood统计,2026年上半年全球有38个海上油气田开发项目作出最终投资决定(FID),同比增长90%;同期已承诺开发资本开支664亿美元,是上年同期的三倍以上。它预计2026年全年全球海上油气田开发资本开支达到1370亿美元。
油被认为要过剩,油公司却还在批深水项目,原因之一是两边看的不是同一段时间。石油市场关注的是今年、明年的供需,但一个大型深水项目从批准到投产往往需要五到七年。与此同时,已经投产的油田还在持续衰减。Rystad测算,为维持未来的海上产量,每年仍需批准约170万桶/日的新产能。短期供给宽松,并不代表五六年后不需要新的海上产能接续。
项目经济性也比上一轮海工繁荣时更好。上一轮行业低谷以后,油公司持续压缩开发成本,简化设计,推进标准化,也更愿意利用已有设施做回接。Rystad给出的成本曲线中,全球深水项目平均盈亏平衡油价约48美元/桶,巴西盐下约35至40美元,圭亚那一些项目低于30美元。油价没有回到十年前的高位,很多深水项目已经能在更低的价格下成立。
能源安全又改变了部分项目的投资逻辑。过去几年,战争、制裁和航运中断反复提醒油气进口国:全球油气资源够不够是一回事,能不能在需要的时候买到、运到,又是另一回事。能源和粮食有些相似,总量充足并不意味着每个市场都能以同样的价格、通过同样稳定的渠道获得供应。对拥有本国油气资源、又长期依赖外部进口的国家来说,即使某个项目不是全球成本最低的那一桶油,也可能因为供应安全而被提前开发。
Rystad把其中一部分风险概括为“脆弱性溢价”。供应来源、运输路线和市场准入一旦变得不稳定,本国或近岸资源的战略价值就会上升。资本因此更多流向美国墨西哥湾、巴西、圭亚那和西非等拥有大型资源、市场准入相对稳定的区域。海上油气在这里已经不只是油价合适时才开发的商业资产,也承担着保障长期供应的作用。
这些投资正在转化成具体的FPSO需求。Rystad统计的2026至2028年FPSO授标管线中,南美有11艘、亚洲8艘、非洲4艘,另有欧洲、北美和大洋洲项目。巴西和圭亚那仍是最大的市场,东南亚和西非也有一批新项目等待授标。
这轮景气能走多远,目前没有一致答案。Rystad能够识别的海上新开发项目中,批准数量预计从2026年的99个升到2027年的142个,2028年仍有133个,此后逐步下降。远期项目能否全部落地还存在不确定性,但已经进入视野的这批项目,未来两年还会继续转化成工程合同、设备采购和船厂工作量。
深水项目真正进入建设以后,需要的不只是一个有船坞的地方。数百家供应商、大量设备和模块,要在同一张进度表下完成设计、采购、制造和集成。过去十几年,中国恰好把这套制造和交付能力一点点建了起来。
七成船体之后
七成的新造FPSO船体订单已经在中国,但船体订单占七成,和一个几十亿美元项目的价值有七成留在中国,是两回事。
过去很长一段时间,国际FPSO项目有一套相对清楚的分工。中国船厂负责船体、模块和集成,SBM、MODEC等公司更多负责前端工程、采购组织、项目管理和业主接口,有的还负责融资、持有FPSO并运营十几年。
这套分工现在开始松动。海油工程早已在海外承担EPC项目,惠生清洁能源和中集来福士又进一步进入完整FPSO EPCIC。Greater PAJ和Baleine三期的意义,就不只是中国又多造了两艘FPSO,而是中国企业开始对设计、采购、建造、安装和调试承担一整套责任。
组织项目和制造项目不是同一门生意。前者能够决定更多采购、供应商和工程接口,也意味着更多风险一起落到总包商身上。合同范围扩了以后,到底多赚了多少钱,可以从几家公司的财报里看到一些答案。
大合同,不一定是好生意
2026年上半年,新加坡Seatrium收入56.2亿新元,FPSO建造和集成是最重要的业务之一。它的毛利率只有8.6%;与此同时,公司合同资产半年增加约16亿新元,经营现金流只有约4060万新元。项目在持续推进,收入已经确认,大量资金却还压在工程执行过程中。
几十亿美元的工程合同看起来很大,做起来却要提前采购设备、组织分包、配置工程人员和船厂资源。设计变更、工期延误、性能保证和回款节奏中的任何一个问题,都可能重新改写最后的利润。
SBM的情况更加明显。它的Turnkey(交钥匙工程)业务仍然是一门工程生意,2026年上半年的EBITDA利润率约22%,还受到ONE GUYANA出售影响;上一年同期大约17%。租赁运营(Lease & Operate)业务的EBITDA利润率则达到45.9%。两类业务口径不同,不能直接排成一张利润率榜,但一边主要靠项目交付,一边背后是资产、融资和十几年甚至更长时间的运营合同,盈利方式显然不同。
中国企业的数据也没有沿着“制造利润低、总包利润高”的顺序排列。2026年上半年,中集集团海洋工程业务收入79.35亿元,同比基本持平,毛利率却从10.84%升到20.91%。公司没有拆出FPSO、FLNG、风电和特种船各自贡献了多少利润,因此不能据此判断哪一种项目最赚钱;但在这一轮造船和海工景气中,建造本身完全可以是一门回报不错的生意。
杰瑞股份同期的高端装备制造毛利率39.82%,油气工程及技术服务毛利率20.82%,相差接近20个百分点。高端装备并不等于海工设备,FPSO橇块和水下装备的利润也没有单独披露,但同一家公司里,卖设备和做工程已经呈现出明显不同的盈利水平。
海油工程2025年境外收入增长超过八成,境外业务毛利率却只有6.34%。这个口径包括不同地区、不同类型的海外项目,不能把6.34%直接当成其EPC的利润率,但收入快速增长、海外业务利润偏薄这件事本身很直观。
曾在SBM Offshore任职、现任上海交通大学教授的罗勇认为,以往只做建造,在项目上的话语权不大。海油工程近年不少海外EPC来自中东浅水项目,参与者多,价格竞争也更激烈。他还提到一个更普遍的市场变化:这几年造船景气,“你做了EPC,可能利润率还比不上我造VLCC”。把专业化建造做好,和继续往EPC走,本来就是两种不同的选择。
一位长期参与国际浮式工程项目的业内人士对此并不意外。“总包的利润不会非常高,如果很高的话大家都去做了。”他更在意另一件事:“关键不在于利润,而在于能不能管控风险。”
把这些数字放在一起,合同做得越大,利润未必越高。海工里真正能形成定价能力的,往往是项目最早期定义方案的能力、别人一时替代不了的核心设备、把几百家供应商和不同专业组织到一起的工程能力,以及项目交付以后长期运营的能力。
EPCIC把其中一部分能力纳入同一张合同,也把更多责任一并交给了总包商。
总包之后
EPCIC把其中一部分能力纳入同一张合同,也把更多责任一并交给了总包商。
船厂拿到图纸以后,把船造好交出去,项目用什么设备、由谁做海上安装、哪些供应商进入项目,很多事情已经在更早的时候决定。成为EPC总包商(设计、采购、建造)以后,设计方案怎么落地、设备材料找谁采购、主要分包商怎么选,总包商开始进入这些决定。
海油工程在卡塔尔RUYA项目上已经出现过这样的变化。2024年中标海底管道工程总包以后,海油发展、天津钢管、浙江钰烯等20多家中国企业陆续进入卡塔尔北方石油公司的供应商名录。《参考消息》把这种效果称为“借船出海”。
这部分钱未必直接出现在海油工程自己的毛利率里,却可能出现在钢管、设备、材料和工程服务供应商的订单中。过去中国企业只是其中一个建造分包商时,这些采购决定可能早已在海外完成;中国公司成为总包商以后,国内供应链才有更多机会跟着项目进入国际业主体系。
这也是总包和单纯建造最重要的区别之一。总包商拿到的不只是更大的合同,还有选择供应商、组织项目的权力。对中国海工来说,这种权力值多少钱,不能只看总包商自己的利润表,还要看多少中国设备和材料因此进入了原本进不去的国际项目。
总包对后来者还有一个用处,就是业绩。
惠生清洁能源2016年已经交付过小型FLNG,2022年拿到ENI刚果项目,此后又有云顶FLNG、土耳其Sakarya FPU,再到Baleine三期FPSO。这些项目的合同范围并不完全相同,但连在一起,已经攒下了一套做国际浮式项目的业绩。
一位长期参与国际浮式工程项目的业内人士回忆,惠生刚开始向总包走的时候,业内并不完全相信它能做成,“但它确实做到了”。
国际工程市场很看重这种经历。做过多大的项目,承担过多少责任,最后交没交出来,业主下一轮预审时都会看。第一张总包合同未必是利润最好的一张,却可能决定企业下一次还能不能坐上牌桌。
一家国内核心设备企业的负责人讲了另一种做法。他们过去做国际项目,通常等EPC已经中标,销售团队才知道哪里有设备采购。“市场上有多少锅你都不知道。”等询价真正到了手里,工艺路线、设备规范甚至候选供应商范围往往已经定得差不多了。
现在,他们先从业主那里掌握项目计划,再去接触技术许可商(Licensor)和工程公司,争取进入预审和供应商名单,最后才等EPC采购。对设备企业来说,往项目前面走,不需要把合同越做越大,关键是能不能在设备规格和候选厂家还没定下来之前就进入项目。
这种钱和总包又不一样。设备商真正想拿到的是一种“不容易被换掉”的位置。一旦某类核心设备进入业主或技术许可商的认可体系,后面的EPC换了,项目换了,供应商仍然可能继续留在候选名单里。
SBM则把生意一直做到了项目交付之后。2026年上半年,公司在手订单356亿美元,其中252亿美元来自租赁运营业务;2028年以后,这部分仍有195亿美元尚待执行。这门生意很吃资本。SBM的大部分项目债务采用项目融资,主要依靠单个FPSO项目的资产和未来合同收入偿还,而不是全部由集团母公司承担。
船厂用两三年完成一个项目,交付以后大部分工程收入也就结束;租赁运营公司却能把同一艘FPSO变成十几年甚至二十年的合同。45.9%的租赁运营EBITDA利润率背后,是一艘几十亿美元资产的融资、维护、安全管理和长期运营责任。
这套模式也在变化。SBM近年部分项目采用出售并运营(Sale & Operate),FPSO出售给业主后继续由SBM运营;巴西国家石油公司(Petrobras)等业主也在尝试建设-运营-移交(BOT)和自持等模式,把更多资产所有权留在自己手里。过去由FPSO承包商长期持有资产、依靠租赁回收投资的模式不再是唯一选择,长期租金和运营收益也在重新分配。
总包、核心设备和资产运营,赚的不是同一种钱。共同之处是,它们背后都有一些很难在短时间复制的能力。
价格战也出海
“最可怕的就是中国EPC遇到了中国EPC。”那位国内核心设备企业的负责人说,中国公司与海外EPC竞标时,成本和供应链本来有自己的优势;几家中国企业同时进入一个项目以后,报价却很容易继续往下走。
他讲过一个自己经历的项目。设备价格已经和最终用户谈妥,合同后来转到一家中国EPC手里,对方以国内历史采购价格和内部审计为由要求重新降价。设备仍然是中国企业生产,EPC也仍然是中国企业在做,但原本可能留在供应链里的利润被重新压掉。
站在固定总价EPC的角度,这样做并不难理解。总包商要控制预算,也要面对审计,采购本来就是总包利润的重要来源。
问题在于,总包权回到中国企业手里以后,这种新获得的议价权究竟往哪边用。
如果中国EPC依靠更低的价格拿到海外项目,再通过压设备商、船厂和材料商完成成本目标,海外业主得到了更便宜的项目,中国总包商也可能保住自己的利润。但对整条中国供应链来说,新增的项目组织权并没有完全转化成新增的利润,其中一部分反而变成了海外业主的降本空间。
业务留在中国,和钱留在中国,并不是一回事。
二十年前,韩国船企也走到过一个相似的位置。罗勇回忆,当时三星重工、现代重工已经有很强的建造能力,既然FPSO的大量工作都在船厂,继续向EPC延伸看起来顺理成章。后来一些项目出现严重亏损,暴露出来的问题不在船体制造,而在国际工程设计、项目执行、接口管理以及和海外客户沟通。韩国船企此后一度收缩完整FPSO EPC业务。
中国“完全有可能”遇到类似问题。一边是更多中国企业进入EPC以后继续压价;另一边,如果合同范围扩得比工程设计和项目管理能力更快,风险就会在执行阶段集中暴露。
一位长期参与国际浮式工程项目的业内人士认为,完整FPSO项目最考验的是跨专业的组织和协调能力。一艘FPSO并不是把船体、工艺模块和设备分别做好以后再拼在一起,工艺、结构、电气、仪控、设备、模块、船体和现场执行都要放进同一套质量、进度和安全体系。单个专业都不差,最后的项目也可能因为接口和组织出了问题而延期。
设备端的问题更加具体。一位国内核心设备企业的负责人认为,中国企业在设备加工和精度上未必比国际同行差,真正难的是批量交付时一直保持稳定。“人家造十台,至少九台装起来没问题。”他说,国际业主真正看重的,不只是一台设备能不能做出来,还包括同一套产品连续交付以后,质量和性能是不是足够稳定。
对他所在的企业来说,全球采购也是目前的一块短板。一些国际设备公司可以直接在全球范围内向原厂采购,而他们的部分关键零部件仍要经过代理商,成本、交期和资金占用都会增加。这些原来藏在单台设备背后的供应链能力,在承担更大、更复杂的国际项目时也会影响整体执行。
如果再往项目更早的阶段看,差距还会出现在前端工程设计(FEED)。
在不少国际油气项目中,EPC招标开始时,前面的FEED已经完成。和后续数十亿美元的EPC合同相比,FEED合同金额并不大,但技术路线、主要设备规格以及EPC后续需要遵循的设计和报价边界,很多都在这一阶段确定。
有的油公司会同时找几家专业公司做FEED,再从中选择后续EPC方案;也有业主找Worley这样的独立工程公司完成FEED,再把文件交给不同承包商竞标。对后来的EPC来说,很多重要的技术选择到这时已经基本确定。
那位长期参与国际浮式工程项目的业内人士说,如果让国际头部工程公司和国内企业同时竞标FEED,两边的报价“还不在一个平台上”。在他接触的不少国际项目里,中国企业真正进场时,技术基础和设计边界已经确定,项目最早期定方案的时候,中国企业还很少在场。
从完成既定方案,到参与前端方案的形成,是中国海工继续往前走需要跨过的一道门槛。
完整总包还要面对项目所在地的本地化要求(Local Content)。巴西以及中东、东南亚的一些资源国越来越强调本地采购、本地施工、当地就业甚至运营要求。中国企业过去只承担船体或模块时,其中很多问题由业主或国际总包商处理;一旦自己承担完整EPCIC,这些要求也会直接进入项目成本、进度和履约责任。
这样看,完整FPSO EPCIC真正考验的就不只是船能不能造出来。项目能不能组织起来,设备能不能稳定交付,供应链能不能全球采购,前端工程能不能更早介入,本地化要求能不能处理好,都会影响最后的利润。
如果未来进入完整FPSO EPCIC市场的中国企业越来越多,而这些能力又没有拉开明显差距,业主最容易比较的仍然是价格。
项目的复杂度不会降低,责任也不会减少,先被压缩的往往是利润。
Greater PAJ和Baleine三期现在都才刚刚开始。前者是中集来福士从船体、模块和集成走到完整EPCIC的重要一步,后者则接在惠生清洁能源多年国际浮式项目的履约记录之后。这两张合同最终能留下多少利润,都要等几年后项目真正交付才能看清。
比单个项目的毛利率更值得看的,是项目做完以后还留下了什么:企业是不是掌握了更多设计和项目组织能力,更多中国设备有没有因此进入国际业主的供应体系,这些项目的履约记录能不能换来下一张不再主要依靠价格竞争的订单。
2026年夏天,中国企业已经开始站到完整FPSO总包商的位置。这个位置最终值多少钱,要等这些项目真正做完以后才知道。
对本文内容有疑问,或需获取更深入的数据和市场解读,请联系本文作者:180 0175 2841 [微信同号]。期待与你一起交流行业洞察。
本文作者
加入社群
参会咨询
分享
点赞
在看