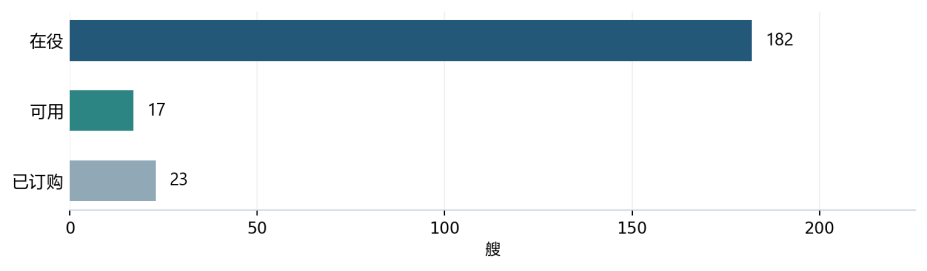
截至2026年2月,全球共有182艘在役FPSO、17艘可用FPSO以及23艘已订购FPSO,三类资产合计222艘。
过去几年,FPSO新增需求主要来自巴西盐下、圭亚那深水开发以及非洲多个新兴油气项目。与此同时,大量已投入运行的FPSO进入中后期运营阶段,设备维护、系统升级、寿命管理以及资产再利用持续产生新的市场需求。
全球FPSO市场已经形成完整产业体系
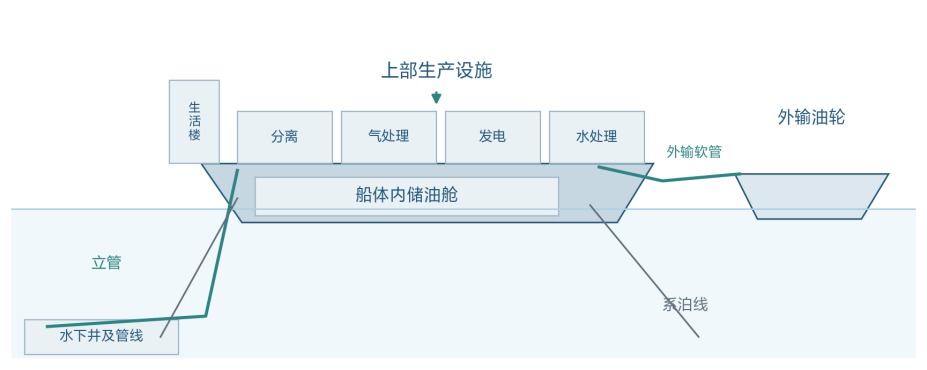
FPSO(Floating Production Storage and Offloading,浮式生产储卸油装置)长期驻留在海上油气田,承担油气处理、储存和外输任务。
海底油井采出的油气,需要经过水下生产系统、海底管线和立管输送至FPSO,在船上的生产处理设施完成油、气、水分离。处理后的原油进入储油舱,并通过穿梭油轮运输至陆上接收端。
FPSO产业覆盖范围也远超过船体建造。从前期开发方案、工程设计,到船体和模块建造、设备供应、海上安装,再到投产后的运营维护,整个生命周期涉及大量企业和专业环节。
近年来,大型深水项目不断增加,FPSO承担的功能越来越复杂。除了原油处理和储存,气体处理、注水、电力供应、海上生活支持等系统都需要在有限空间内完成集成。
在役资产构成FPSO市场的重要基础
截至2026年2月,全球182艘在役FPSO构成了目前最大的资产基础。
新建FPSO订单通常受到油价、投资决策和项目开发节奏影响,而已经投入运行的设施则需要持续维护。
FPSO通常服务多年,在生产期间会经历设备检修、改造升级、产能调整以及完整性管理。部分设施在原油田结束生产后,还可能经过改造重新部署到新的开发项目。
因此,FPSO市场并不只存在于项目建设阶段。围绕存量资产产生的服务需求,同样构成产业链的重要组成部分。
巴西持续推动大型FPSO需求
巴西盐下油田是全球大型FPSO项目最集中的区域之一。
Búzios、Mero、Atapu和Sépia等项目采用分阶段开发模式,随着不同开发阶段推进,持续释放新的FPSO需求。
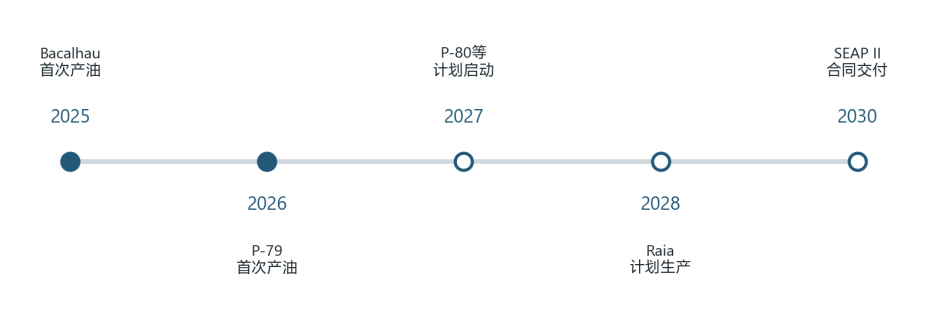
近年来,巴西项目呈现明显的大型化趋势。
部分新一代FPSO具备超过20万桶/日的原油处理能力,同时配置大规模气体处理、注水和电力系统。
例如,Bacalhau FPSO原油处理能力达到22万桶/日,储油能力约200万桶;Guanabara FPSO原油处理能力达到18万桶/日。
除新增项目外,巴西成熟油田也持续产生设施更新和改造需求。部分资源通过卫星油田回接方式利用现有生产中心开发,带动水下系统、海上施工以及设施升级相关业务。
圭亚那形成连续FPSO开发模式
圭亚那Stabroek区块改变了近年来全球深水油气开发格局。
从Liza项目开始,ExxonMobil及合作伙伴持续推进多个发现开发,通过不同阶段FPSO建设形成连续生产体系。
截至2026年9月,圭亚那已有Liza Destiny、Liza Unity、Prosperity和ONE GUYANA四艘FPSO投入运行,安装原油能力超过90万桶/日。
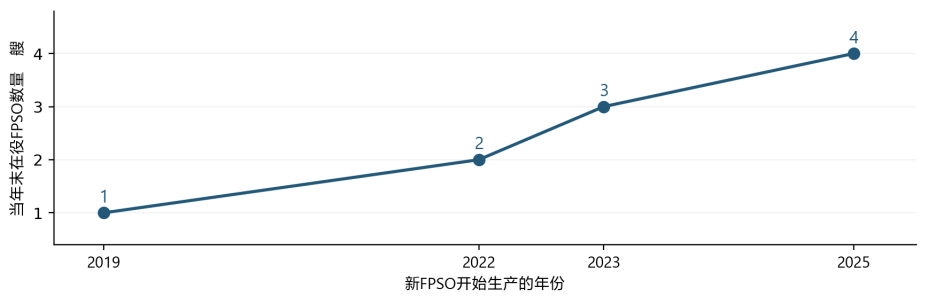
圭亚那在役FPSO数量变化
与单个大型项目不同,连续开发模式使前期项目积累的工程经验、供应链资源和运营体系能够服务后续项目。
目前,圭亚那后续项目仍在推进,邻近的苏里南也开始进入大型深水开发阶段。
GranMorgu项目已完成FID,规划采用FPSO开发,原油处理能力22万桶/日,计划2028年投产。
非洲市场释放多类型FPSO需求
非洲海上油气市场正在进入新的开发阶段。
安哥拉、尼日利亚、科特迪瓦、塞内加尔等国家均有新的浮式生产项目推进。
与巴西和圭亚那相比,非洲市场的项目模式更加多样。
部分项目采用新建FPSO,例如安哥拉Agogo;部分项目利用油轮改装,例如Kaminho;部分项目则通过既有资产重新利用推进开发,例如科特迪瓦Baleine。
不同开发模式对应不同供应链需求。新建项目更依赖设计、建造和系统集成能力;改装项目需要处理船体状态评估、结构改造和设备重新布置;再部署项目则需要解决旧资产与新油田之间的匹配问题。
下一阶段FPSO竞争考验综合交付能力
全球FPSO市场仍处于较高活跃阶段,但项目本身正在变得更加复杂。
一座大型FPSO涉及船体、上部模块、工艺设备、电气控制、系泊系统、水下连接以及海上安装等多个环节。
过去,企业参与FPSO项目往往依靠某一项优势能力。随着项目规模扩大,单一制造环节的重要性正在降低,能够协调多个专业、管理复杂接口并完成整体交付的企业更容易获得市场机会。
未来几年,FPSO市场仍会释放新的项目需求。与此同时,产业链企业需要面对更高的技术要求、更复杂的项目管理以及更长周期的国际协作。
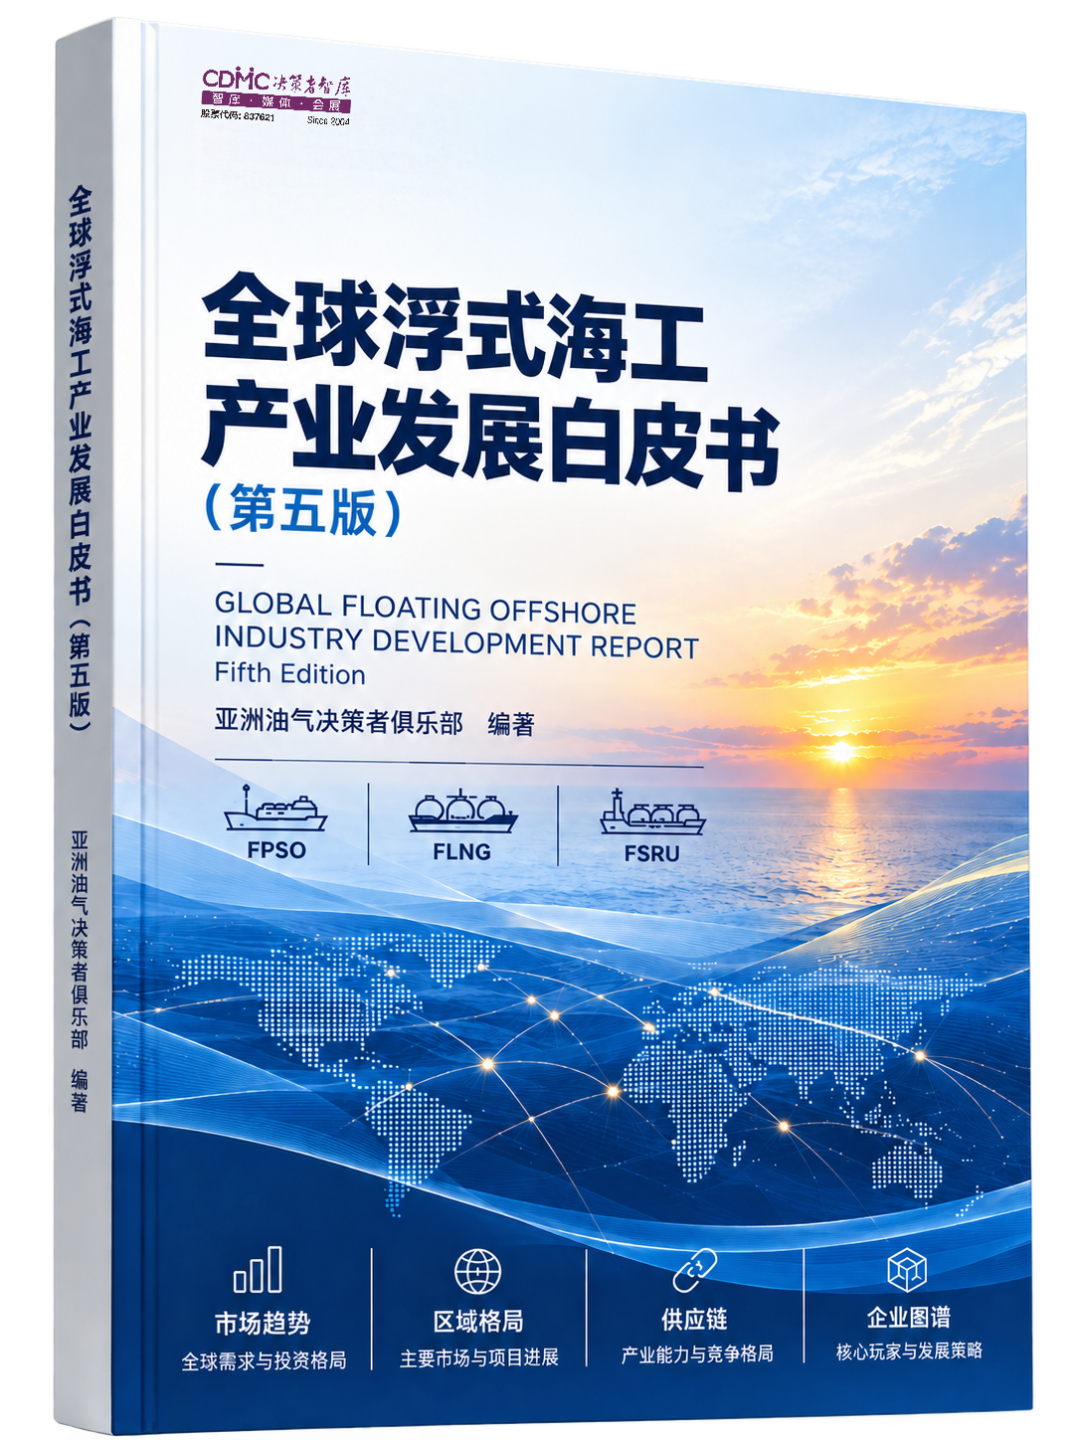
《全球浮式海工产业发展白皮书》
转发本文至朋友圈,并截图私信小编“第三章”,即可领取《第三章 全球FPSO产业发展》章节精选试读版。