

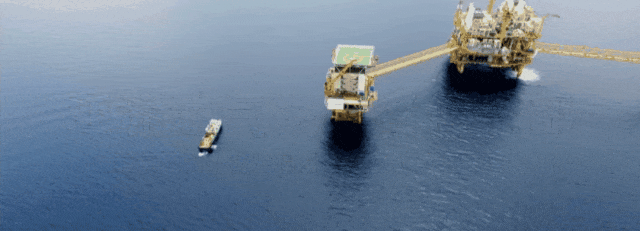
2026年8月底,Yinson Holdings的大股东Yinson Legacy确认,正在与MISC、马来西亚雇员公积金局EPF等相关方讨论Yinson私有化。现阶段商议的参考价格是每股2.35林吉特,对应Yinson约68.7亿林吉特的整体股权估值。
这项交易由Yinson创始人林氏家族推动,MISC正在考虑加入私有化财团,EPF则可能保留现有股份。各方尚未签署正式协议,MISC出多少钱、拿多少股份、由谁控制私有化后的Yinson,目前都没有答案。
PART 01
林氏家族牵头,MISC仍是潜在参与方
Yinson是一家总部位于吉隆坡的能源基础设施企业。它最重要的业务是FPSO投资、租赁和运营,同时还经营可再生能源和绿色交通业务。
Yinson在这个过程中承担的工作远不止运营一艘船。它会参与项目融资,组织设计、采购和建造,承担交付风险,项目投产后再长期持有和运营FPSO。油公司按照十几年甚至二十多年的合同支付租金和运营费用。
这次私有化的主要推动方Yinson Legacy,是林氏家族的持股平台。林氏家族及关联方目前持有Yinson约27%的股份,EPF持有约17%。按照已经披露的初步设想,EPF将保留现有有效持股,私有化财团收购其余公众股东持有的股份。
私有化不是把Yinson变成国有企业。它指的是收购公众股东持有的股票,让Yinson退出马来西亚证券交易所。公司仍然可以继续运营FPSO、参与项目投标,只是不再作为上市公司接受公开市场定价。
PART 02
MISC看中的是Yinson的项目能力
MISC本身已经是FPSO市场的重要参与者。它拥有多艘FPSO、FSO和其他浮式生产设施,在马来西亚、越南和巴西都有项目经验。背靠PETRONAS,MISC在融资、能源运输和长期资产运营方面也有扎实基础。
它的问题在于,现有海工资产中有一部分投产时间较早,近年的国际FPSO项目扩张速度也不算快。相比SBM Offshore、MODEC和Yinson,MISC在全球新项目开发、项目储备和市场覆盖方面还有差距。
Yinson能够补上这一块。
Yinson Production已经进入巴西、西非和东南亚市场,建立了从项目投标、融资、设计建造到长期运营的完整团队。公司公布的长期订单储备超过190亿美元,合同最长延续至2050年。
MISC如果依靠自身力量重新搭建一支全球FPSO项目团队,再逐个争取油公司客户,需要很长时间。投资Yinson,可以直接获得成熟的团队、项目、客户关系和国际市场入口。
MISC此前曾与Bumi Armada讨论海工业务合并,虽然交易最后没有完成,但扩大浮式生产业务的方向一直很清楚。现在把目标转向Yinson,更像是它继续寻找合适的FPSO增长平台。
PART 03
Yinson手里有订单,为什么还需要MISC?
FPSO租赁是一门前期投入极大的生意。运营商拿到项目后,要先投入资金完成设计、采购和建造。一艘大型FPSO的投资可能达到十几亿甚至数十亿美元。项目建设通常持续数年,在FPSO正式投产之前,运营商很难获得完整的租赁收入。
订单越多,意味着未来收入越多,也意味着眼前需要投入的钱越多。这是Yinson目前面临的压力。它拥有较大的长期订单储备,同时也要为在建FPSO筹集资金。截至2026年4月底,Yinson长期和短期借款合计约177亿林吉特。很多债务都有项目合同和未来现金流支撑,但资本市场依然会关注公司的负债水平、融资成本、项目延期和后续注资需求。
FPSO项目的回收周期可能长达十几年,股票市场却会根据每个季度的利润和现金流给公司定价。两者的时间尺度并不一致。当公司处于集中建设期时,长期合同价值还没有完全释放,报表上的负债和资本开支已经明显增加,股价往往会承受压力。
如果林氏家族认为当前估值没有充分反映Yinson的长期价值,私有化就有了吸引力。退出公开市场以后,公司可以按照更长的周期安排融资和投资,也更容易调整业务结构。
MISC的加入还能为Yinson提供一层资本缓冲。MISC自身财务基础较强,又有PETRONAS体系背景,银行和其他金融机构对其信用能力更熟悉。未来Yinson继续竞标大型FPSO时,财团能够拿出多少权益资本、能否支持项目融资,会直接影响油公司的判断。
对Yinson来说,引入MISC,相当于用一部分股权和控制安排,换取更强的融资能力。
PART 04
谈判最难的是钱和控制权
林氏家族创立并长期经营Yinson,当然希望继续影响公司方向。MISC如果承担大部分私有化资金,也不会满足于只做一个财务投资者。董事会席位、重大项目决策权、未来注资安排和管理团队任命,都可能成为谈判重点。
Yinson现有FPSO仍有后续投入,未来如果再获得新项目,还需要继续投入权益资本。MISC必须逐个检查在建项目的剩余成本、贷款条件、工期风险和现金流预测,再判断自己到底要承担多少责任。
截至2026年6月底,MISC拥有约72亿林吉特现金及银行存款,表面上具备参与交易的能力。但它还要更新LNG船和油轮船队,也在推进FSRU、FSO和其他海工项目。如果大笔资金用于Yinson私有化,MISC的借款空间、信用评级和分红能力都可能受到影响。
收购范围同样麻烦。MISC真正感兴趣的很可能是Yinson Production,但Yinson Holdings旗下还有可再生能源和绿色交通业务。MISC究竟参与整个集团的私有化,还是把投资重点放在FPSO板块,将直接影响交易价格和后续结构。
每股2.35林吉特目前也只是谈判参考。Yinson公告当天的收盘价约为2.15林吉特,2.35林吉特对应的溢价并不算高。部分股东可能认为,这个价格没有充分反映公司长期订单和未来FPSO投产后的现金流。如果报价提高,收购财团的资金压力也会随之增加。
此外,Yinson的FPSO大多由独立项目公司持有,背后涉及油公司、国际银行、债券投资人、出口信贷机构和其他合作方。控制权发生变化后,部分项目可能需要重新获得客户或贷款方同意。Yinson的项目分布在多个国家,合同条件各不相同,尽调很难在几周内完成。
目前没有新的正式公告,不等于交易已经停止。双方从8月底才公开确认接触,现在很可能还在核算估值、债务和未来资本投入,同时讨论私有化后的股权结构。
只有当MISC愿意承担的资金、能够取得的股份,以及林氏家族保留的控制权基本确定后,双方才有条件提出正式方案。
PART 05
马来西亚想获得一个更强的FPSO平台
马来西亚拥有MISC、Yinson和Bumi Armada三家具有国际项目经验的浮式生产企业。三家公司各有优势,但资本、项目和运营资源一直比较分散。如果MISC成功参与Yinson私有化,马来西亚将得到一个资金实力更强、国际项目覆盖更广的FPSO平台。
MISC带来PETRONAS体系资源和融资基础,Yinson带来国际项目团队和长期订单。组合后的平台更有能力与SBM Offshore、MODEC等头部企业争夺大型项目,特别是那些要求承包商同时提供融资、建造管理和长期运营的项目。
这对马来西亚的意义,也不能只用船队数量衡量。
一艘FPSO的船体和模块仍然可能放在中国、韩国或新加坡建造,但谁负责融资、谁拥有资产、谁选择供应商、谁获得二十年的租赁现金流,决定了产业链中最重要的一部分价值归属。
MISC与Yinson如果形成稳定合作,马来西亚企业对项目投资、采购决策和长期运营的控制力都会提高。它未必因此成为最大的FPSO建造国,却可能成为更有影响力的FPSO资产持有和运营中心。
PART 06
正式要约尚未出现,交易仍停留在谈判阶段
MISC需要新的FPSO增长来源,Yinson需要更稳定的长期资本,这是双方展开谈判的原因。最终能否成交,要看MISC愿意承担多少债务和后续投入,林氏家族愿意交出多少控制权,以及公众股东能否接受最终报价。
无论结果如何,这次接触已经说明FPSO运营商之间的竞争正在被资本能力重新划分。油公司越来越希望合作方能够同时解决融资、建造和长期运营问题。能够独立承担这些工作的企业不多,成熟平台也因此成为并购和整合的对象。
对本文内容有疑问,或需获取更深入的数据和市场解读,请联系本文作者:180 0175 2841 [微信同号]。期待与你一起交流行业洞察。
本文作者
加入社群
参会咨询
分享
点赞
在看